회사에서 퇴직연금 제도를 고르라는 안내문을 받아 들고, 한참 들여다보다가 그냥 하던 대로 두었다는 이야기를 자주 들어요. 이름부터 DB형, DC형이라 낯설고, 괜히 잘못 골랐다가 나중에 아쉬운 일이 생길까 싶어 망설여지지요. 제도 이름만 다를 뿐 결국 퇴직금 아니냐고 여기기 쉬운데, 두 제도는 돈이 쌓이는 방식도 받는 방식도 꽤 달라요. 저희 시니어라이프 편집팀이 은퇴준비와 관련해 꾸준히 받는 질문도 퇴직연금 DB형 DC형 차이에 몰려 있답니다.
확정되는 것이 ‘금액’인지 ‘납입’인지
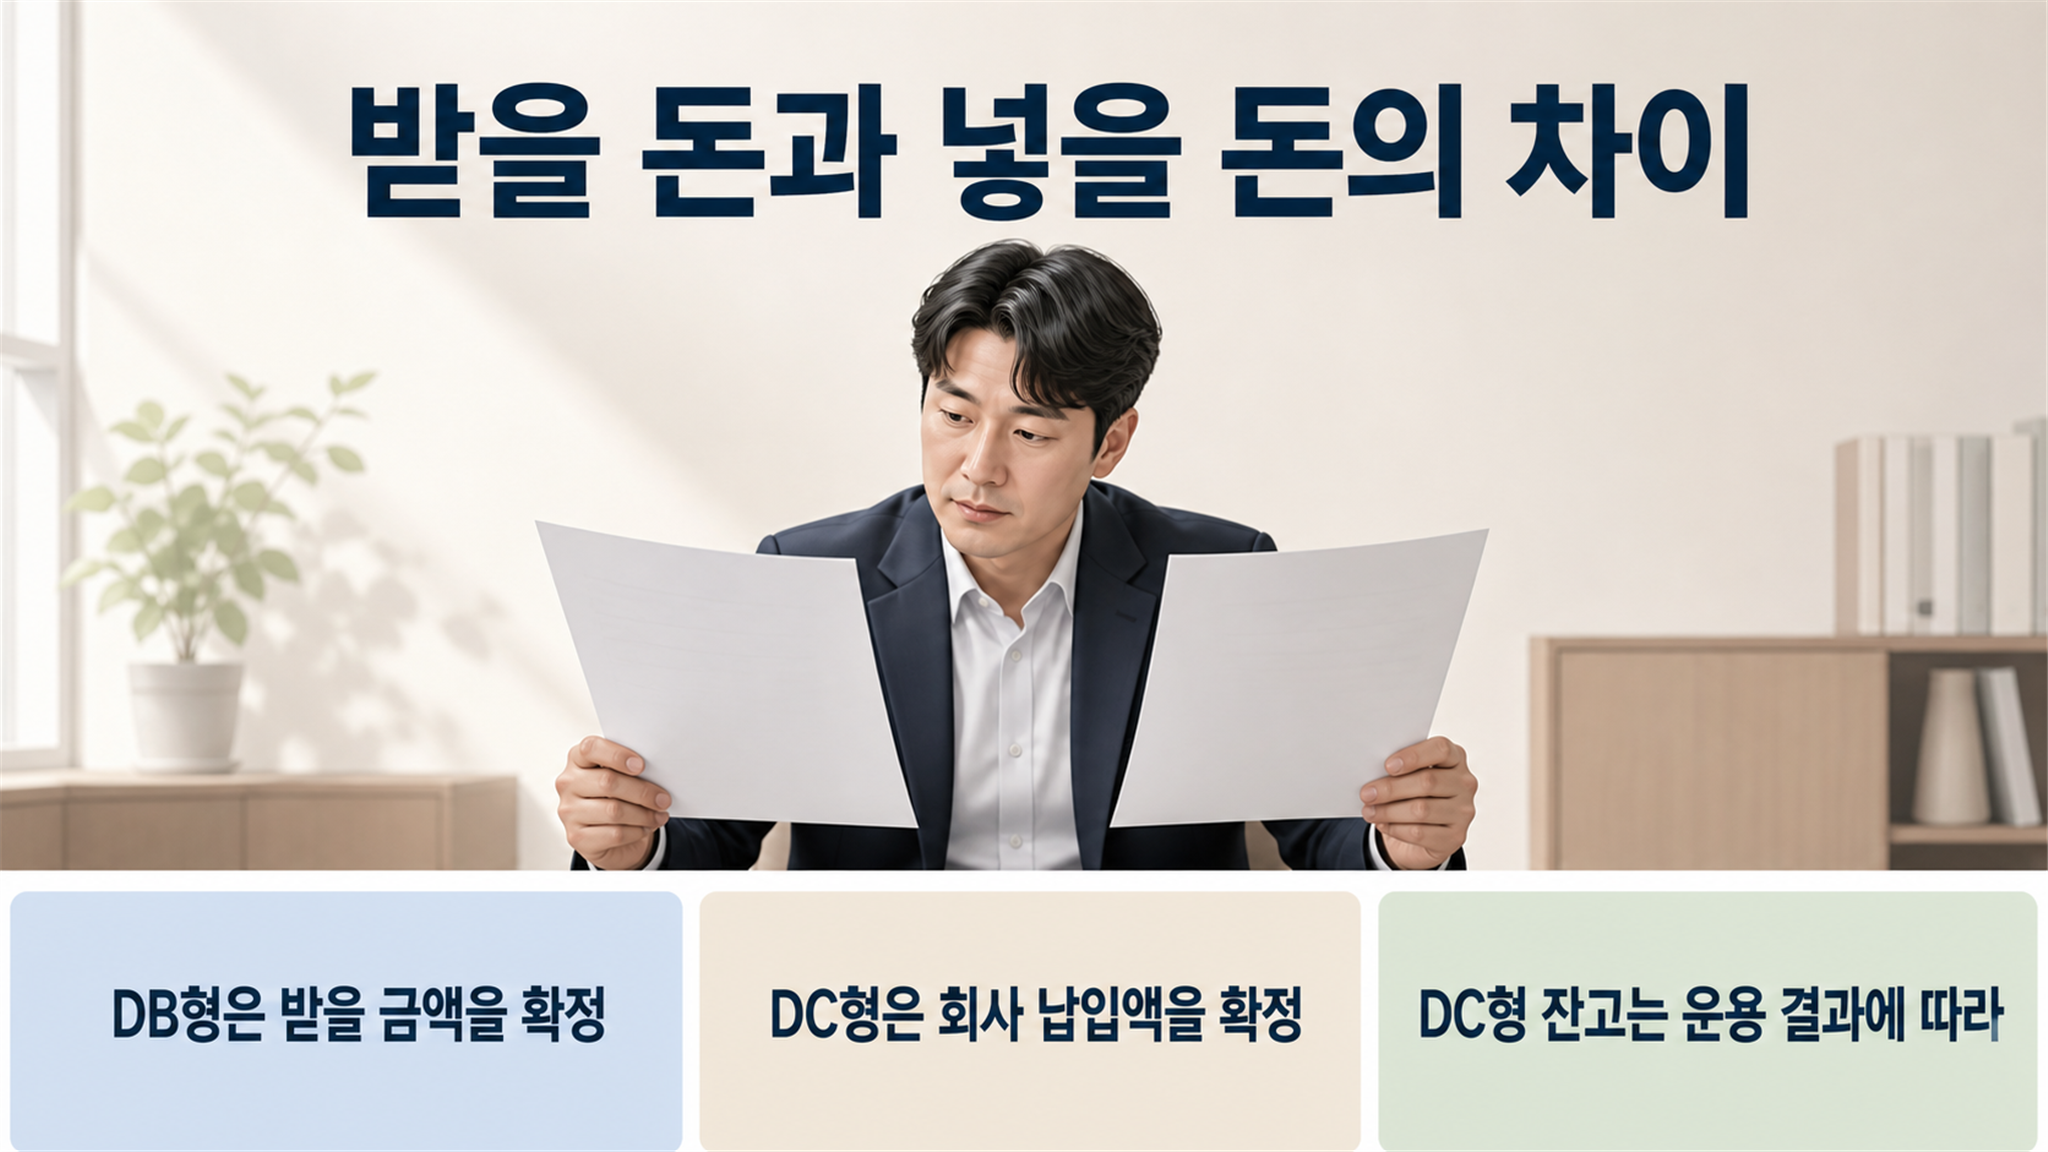
두 제도는 무엇을 미리 확정하느냐에서 갈라진답니다. DB형(확정급여형)은 나중에 받을 금액을 먼저 정해 두는 쪽이에요. 퇴직 직전 3개월로 산정한 1일 평균임금의 30일분에 계속근로연수를 곱하는 구조라, 예전에 익숙했던 퇴직금 셈법과 닮았지요.
DC형(확정기여형)은 회사가 넣어주는 돈을 먼저 정해요. 해마다 연간 임금총액의 12분의 1 이상을 근로자 개인 계좌에 넣어주고, 그 뒤로 잔고가 불어나는 속도는 운용 결과에 달려 있지요. 두 제도의 차이를 한 줄로 줄이면 ‘받을 돈이 정해졌느냐, 넣을 돈이 정해졌느냐’인 셈이에요. 두 제도 모두 1년 이상 근무하고 주 15시간 이상 일한 근로자가 대상이며, 퇴직급여는 퇴사한 날부터 14일 안에 지급하는 것이 원칙이랍니다.
적립금을 굴리는 손이 누구인가
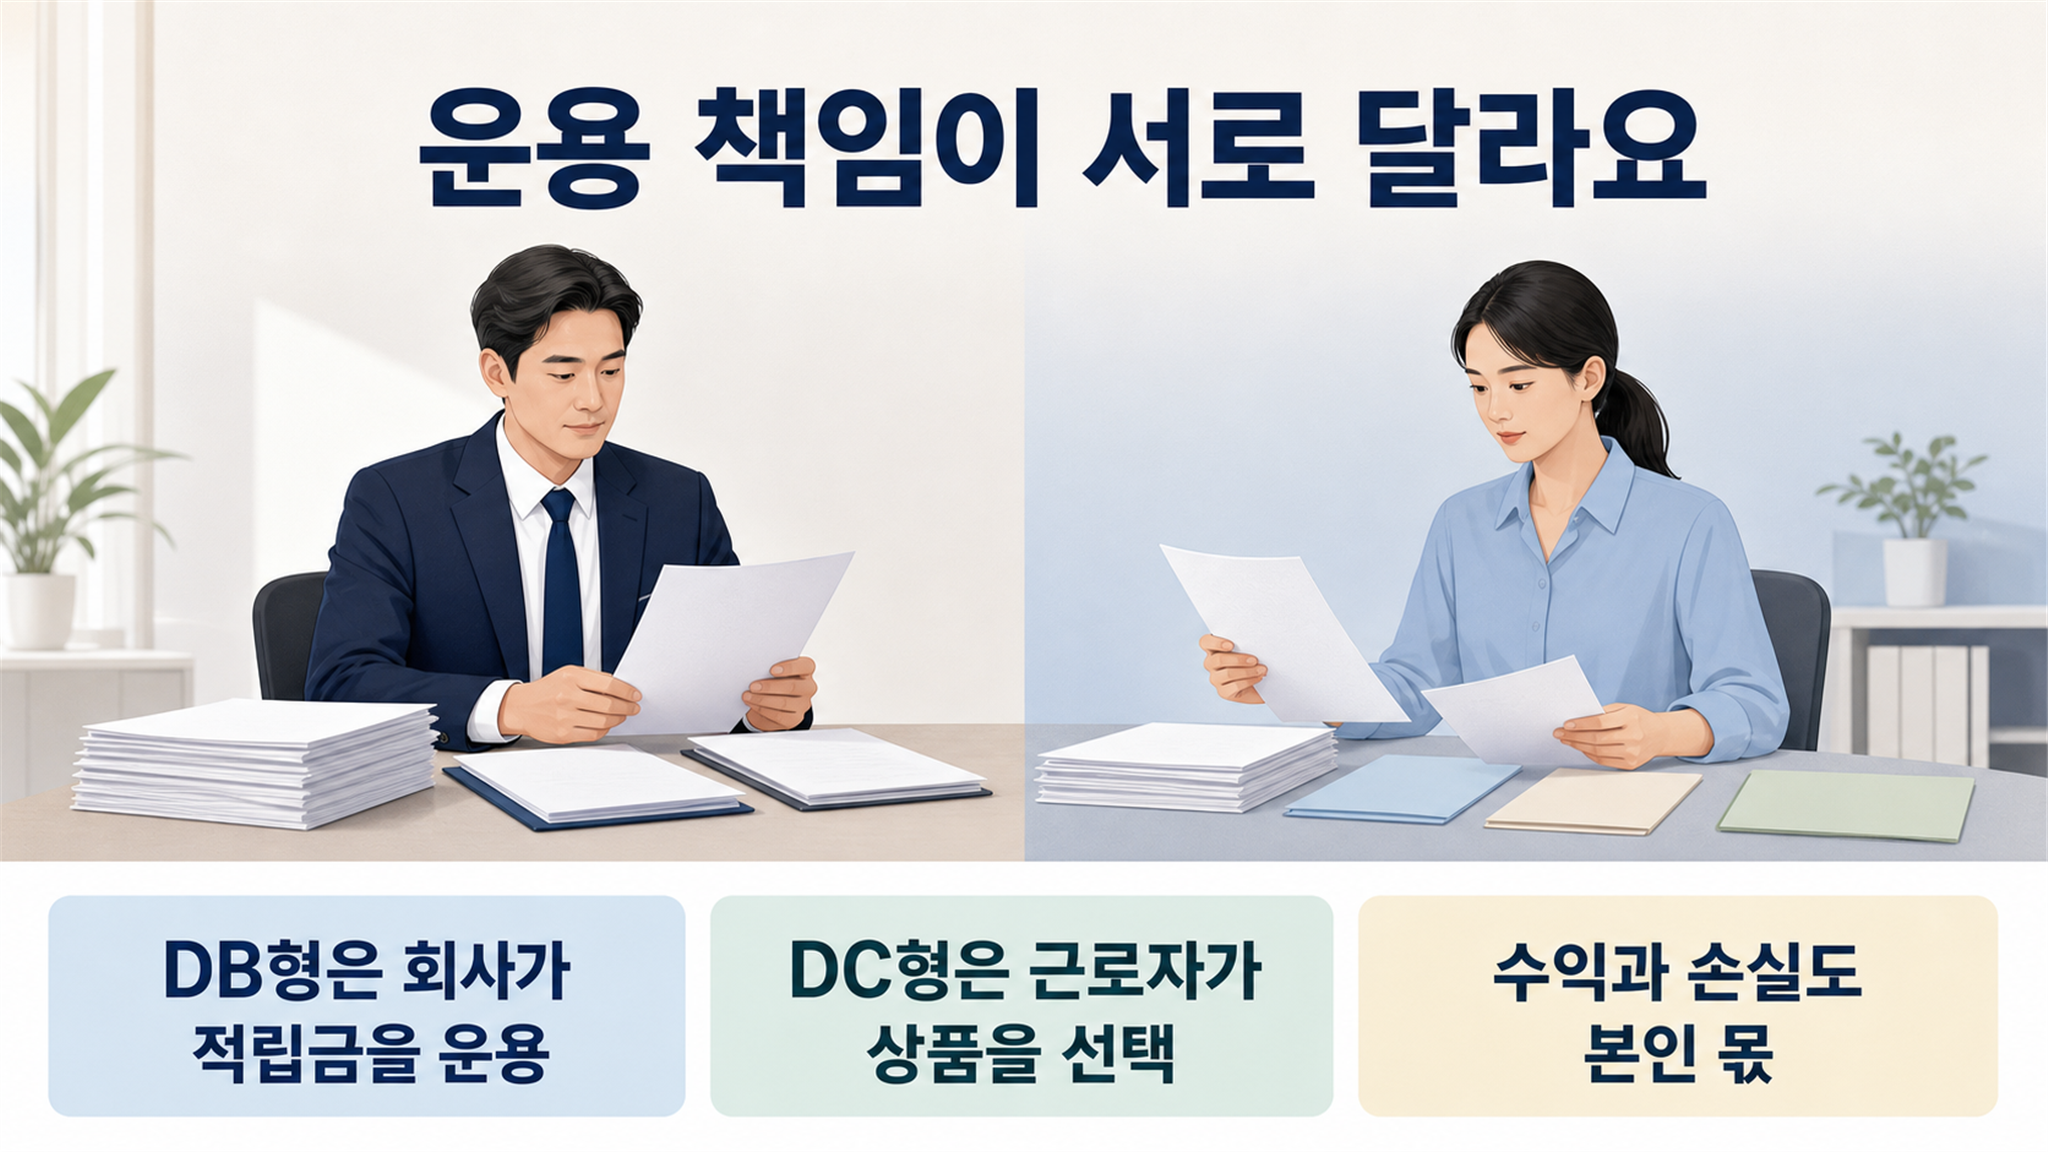
DB형은 회사가 적립금을 굴려요. 운용 성과가 기대에 못 미쳐도 약속된 금액을 지급할 책임은 회사에 남지요. 근로자 입장에서는 금리나 상품 이름에 신경 쓸 일이 거의 없어요.
DC형은 계좌의 주인이 직접 상품을 골라요. 예금이나 보험 같은 원리금보장상품에 둘 수도 있고, 펀드로 옮길 수도 있어요. 대신 수익도 손실도 본인에게 돌아온답니다. 가입만 해 두고 몇 년째 열어보지 않은 계좌가 낮은 금리에 머물러 있는 경우도 드물지 않으니, 생일이나 연말처럼 기억하기 쉬운 날을 정해 1년에 한 번은 잔고와 상품 구성을 살펴보길 권해요. 적립과 운용에 관한 규정을 살펴보고 싶다면 고용노동부가 운영하는 노동포털을 통해 퇴직연금 제도 안내와 관련 민원 창구로 들어가 볼 수 있어요.
임금 곡선이 꺾이는 시점을 눈여겨보세요
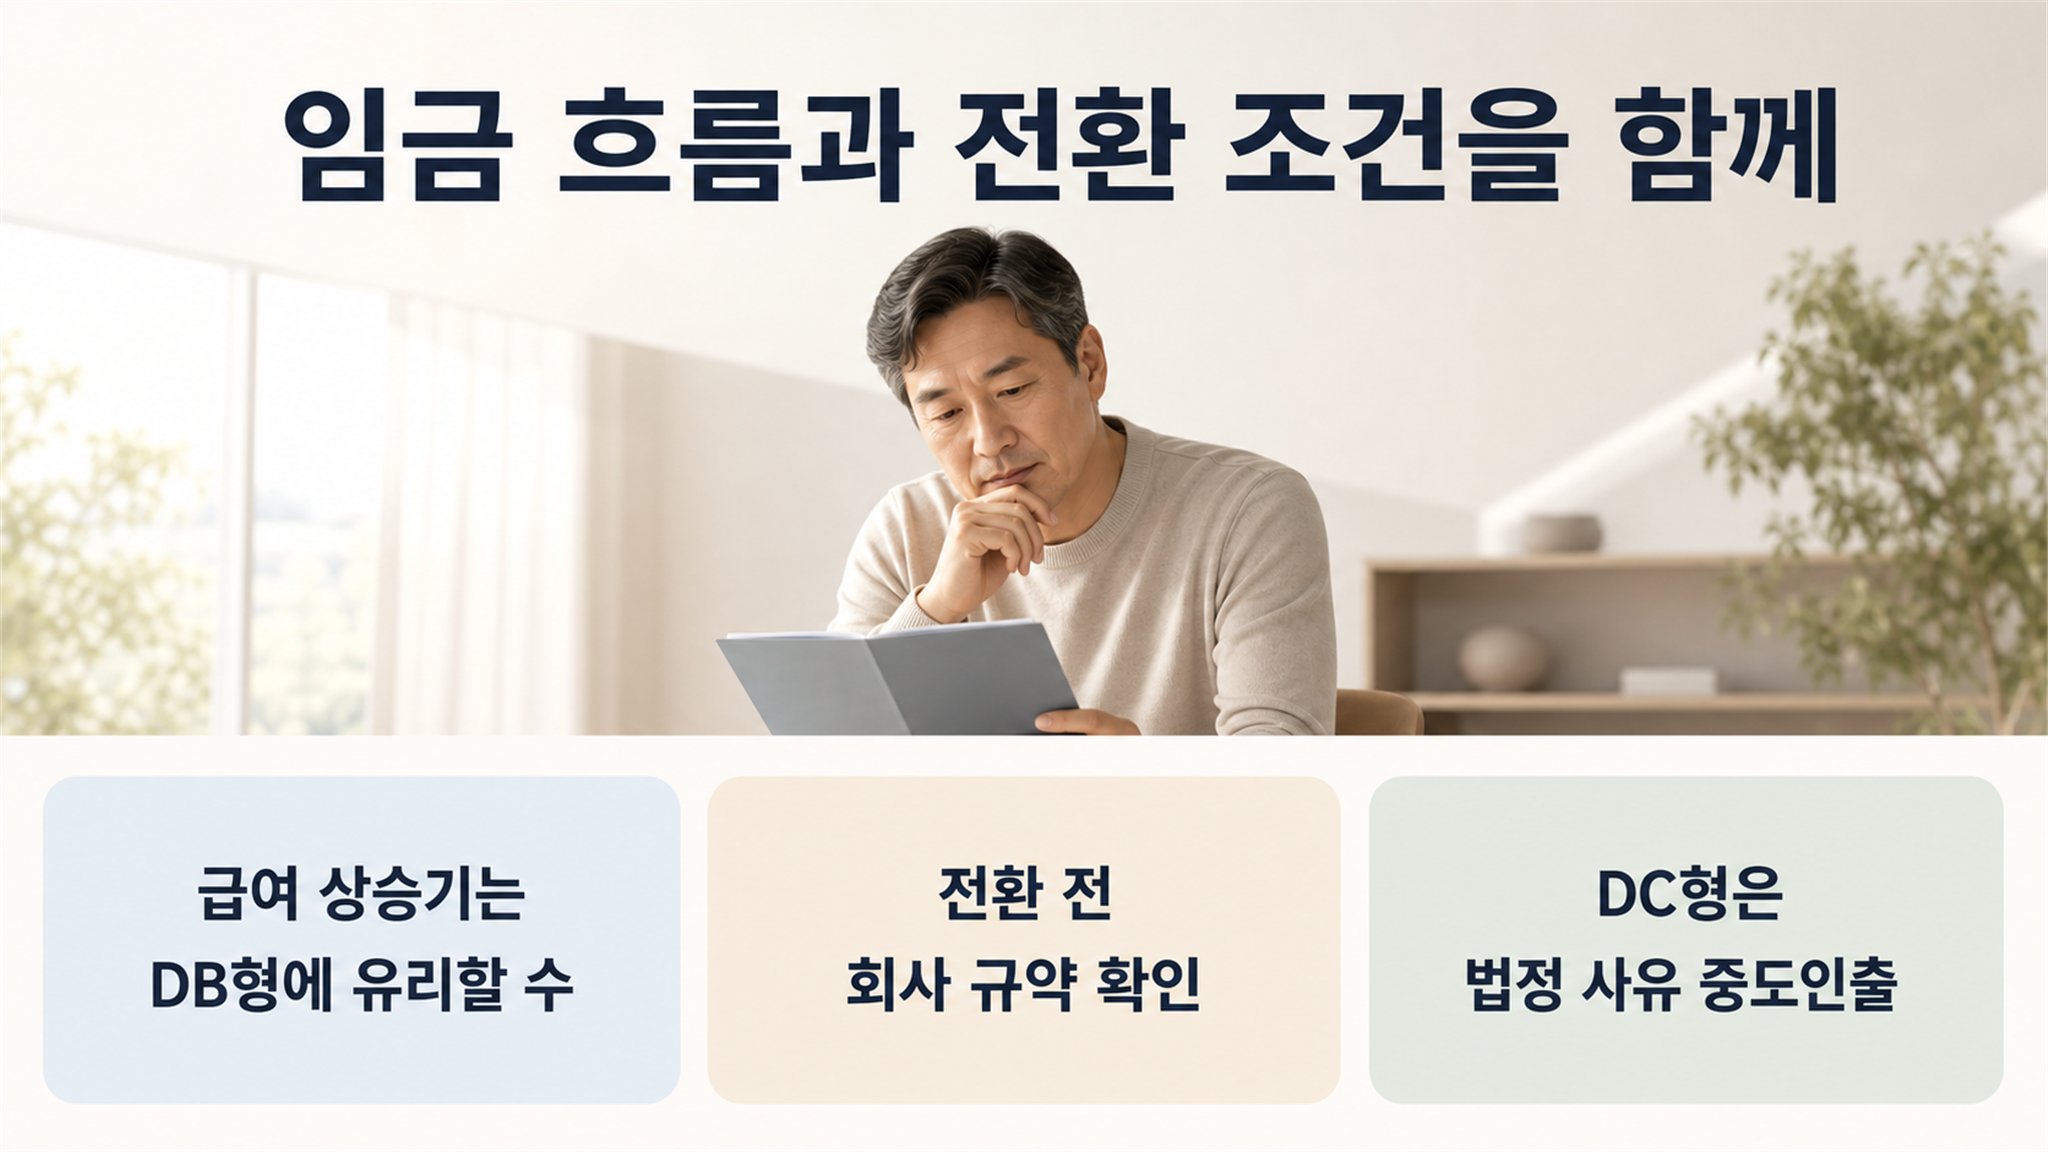
어느 쪽이 나은지는 남은 근속 기간의 임금 흐름에 따라 달라져요. DB형은 퇴직 직전 3개월의 평균임금이 기준이라, 호봉이나 승진으로 급여가 꾸준히 오르는 자리라면 유리하게 작용할 수 있어요. 반대로 임금피크제에 들어가 급여가 줄기 시작하면 평균임금도 같이 내려앉지요. 그래서 임금이 정점에 있을 때 DC형으로 옮겨 그 시점의 적립 수준을 지키는 방법을 검토하는 분들이 많답니다.
다만 DC형으로 한 번 바꾸면 DB형으로 되돌리기 어려운 것이 일반적이랍니다. 회사 규약과 남은 근무 기간을 함께 놓고 따져보는 편이 마음 편해요. 급한 목돈이 필요할 때 무주택자의 주택 구입, 전세보증금 마련, 6개월 이상의 요양처럼 법에서 정한 사유에 한해 중도인출이 열려 있는 쪽도 DC형이에요. DB형은 중도인출 대신 담보대출을 알아보게 되는 구조지요.
DC형 계좌를 열어봤다면 챙겨둘 두 가지
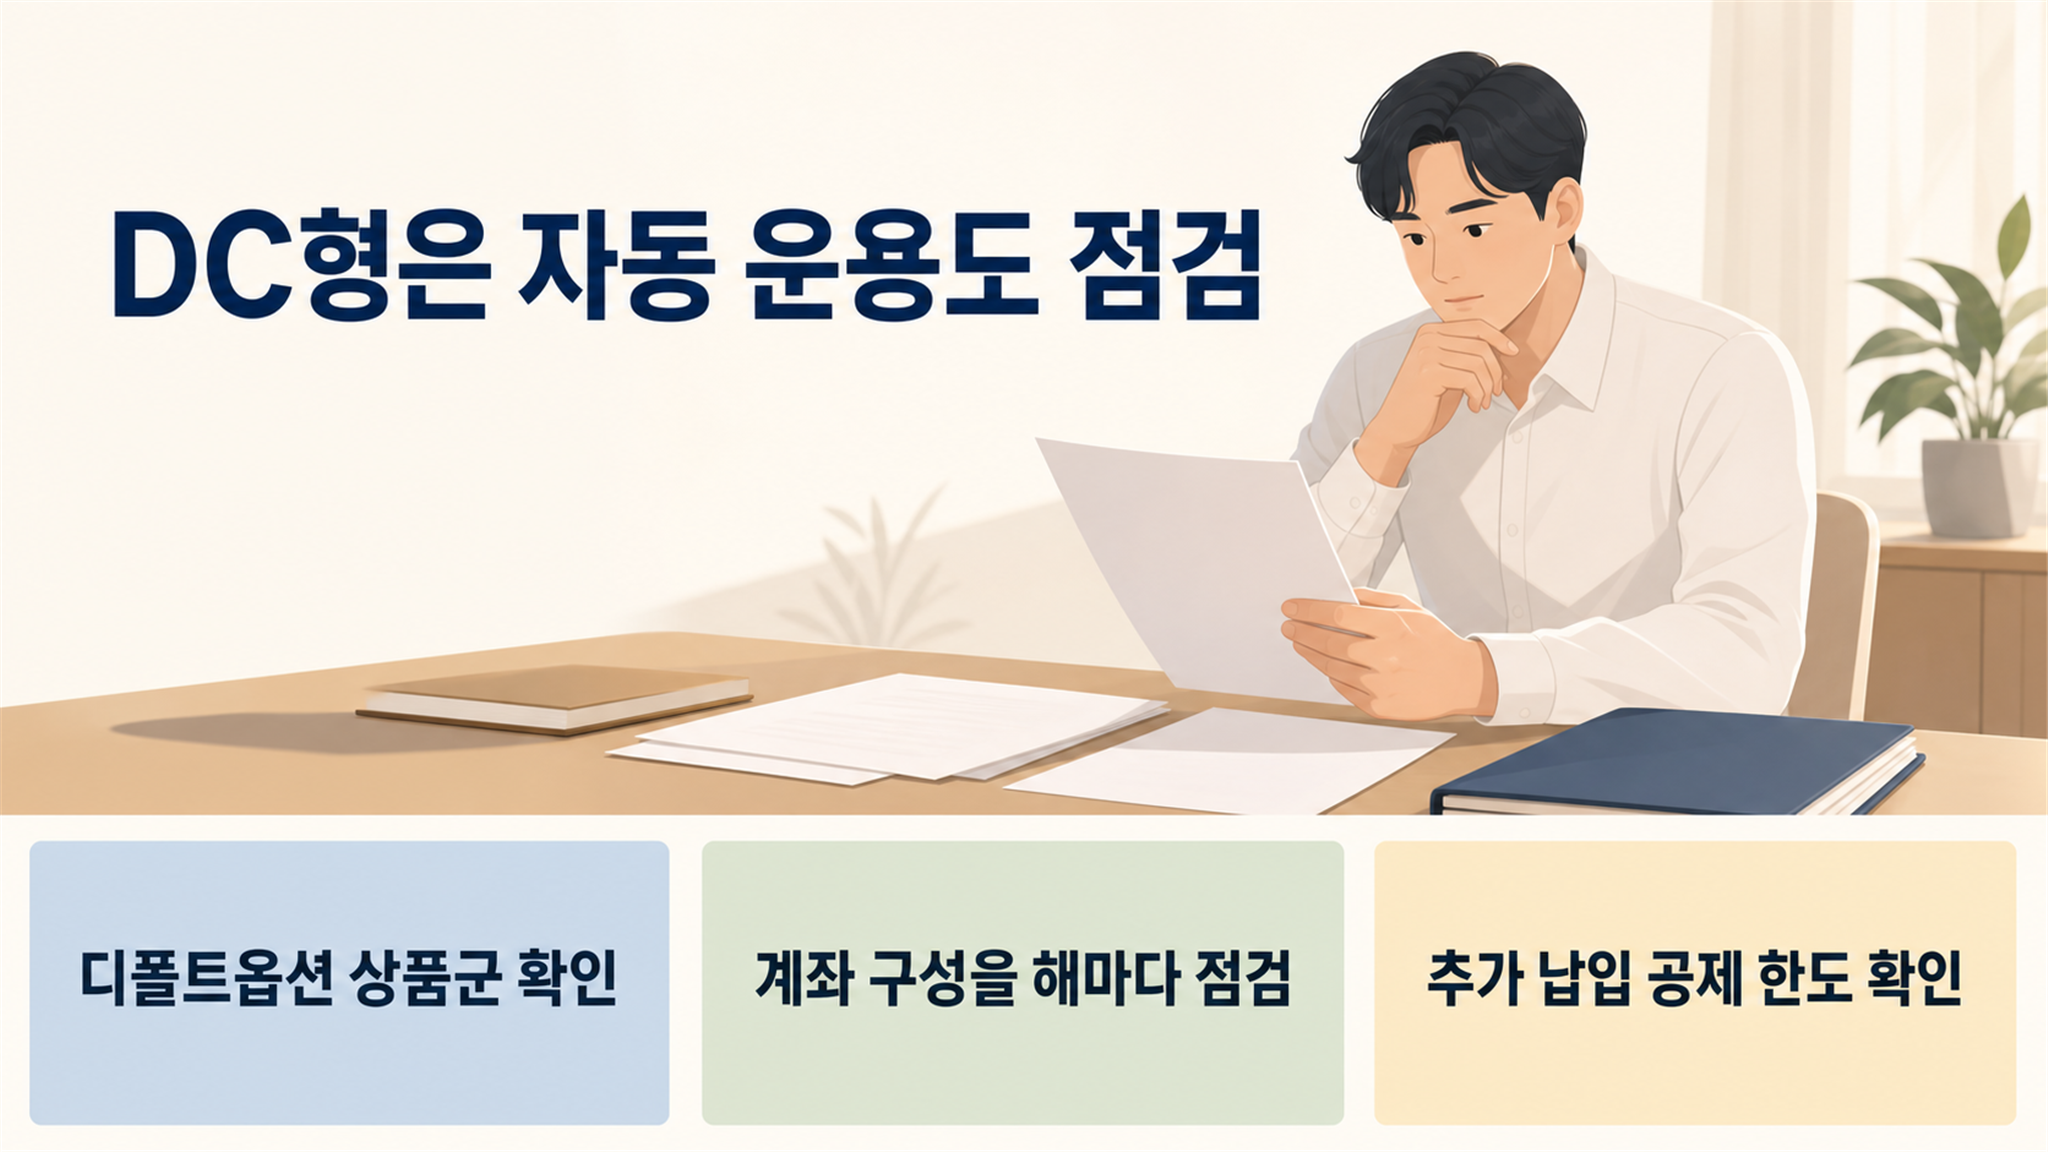
운용 지시를 한 번도 하지 않은 계좌에는 사전지정운용제도, 이른바 디폴트옵션이 따라붙어요. 가입자가 미리 골라 둔 상품으로 적립금을 자동으로 굴리는 방식이지요. 자동이라고 해서 알아서 잘 굴러간다는 뜻은 아니니, 어떤 상품군을 지정해 두었는지는 한 번쯤 들여다보면 좋아요.
두 번째는 추가 납입이고요. DC형 계좌에는 회사가 넣어주는 돈 말고 본인 돈을 더 넣을 수 있어요. 개인형퇴직연금과 연금저축을 합쳐 한 해 900만 원까지 세액공제 대상이 되는데, 총급여 5,500만 원 이하라면 공제율이 조금 더 높아져요. 소득이 남는 해에 이 한도를 챙기는 분들이 늘고 있지요.
연금과 일시금, 세금이 갈리는 지점
같은 퇴직급여라도 연금으로 나눠 받을 때와 일시금으로 한 번에 정리할 때 붙는 세금이 꽤 달라요. 세금만 떼어놓고 보면 연금 쪽이 가벼운 편이랍니다. 연금으로 받는 동안에는 퇴직소득세가 30% 줄고, 연금 수령 11년차부터는 40%까지 줄어들어요. 일시금으로 받으면 이 감면은 적용되지 않고요.
퇴직하며 받은 돈은 원칙적으로 개인형퇴직연금(IRP) 계좌로 옮겨 둬요. 금액이 300만 원 이하이거나 만 55세 이후에 퇴직한 경우 등 몇 가지 예외에서는 계좌를 거치지 않고 바로 받을 수도 있어요. 만 55세가 지나면 연금과 일시금 중에서 고를 수 있고요.
노후연금 계획을 세울 때는 국민연금이 들어오기 시작하는 나이와 겹쳐 그려보면 빈 구간이 눈에 들어와요. 퇴직 직후부터 국민연금 개시 전까지 몇 해의 공백이 생긴다면, 그 기간에 퇴직연금을 조금 두툼하게 배분하는 식으로 노후생활의 흐름을 다듬을 수 있어요.
내 회사가 어떤 제도를 쓰는지, 지금 쌓인 금액이 얼마인지는 인사 담당자나 적립금을 맡은 금융회사에서 확인할 수 있어요. 흩어진 연금정보를 한자리에 모아 적어보는 것만으로도 다음에 무엇을 정해야 할지가 또렷해진답니다.