정년을 마치고 나면 연금 개시 나이까지 몇 해가 붕 뜨는 경우가 많지요. 그 사이 생활비가 빠듯해지면 “미리 당겨 받으면 어떨까” 하는 생각이 자연스레 들어요. 저희 시니어라이프 편집팀이 은퇴준비 문의 중에 가장 자주 받는 질문도 바로 이 대목이랍니다.
최대 5년, 한 해 앞당길 때마다 6%씩
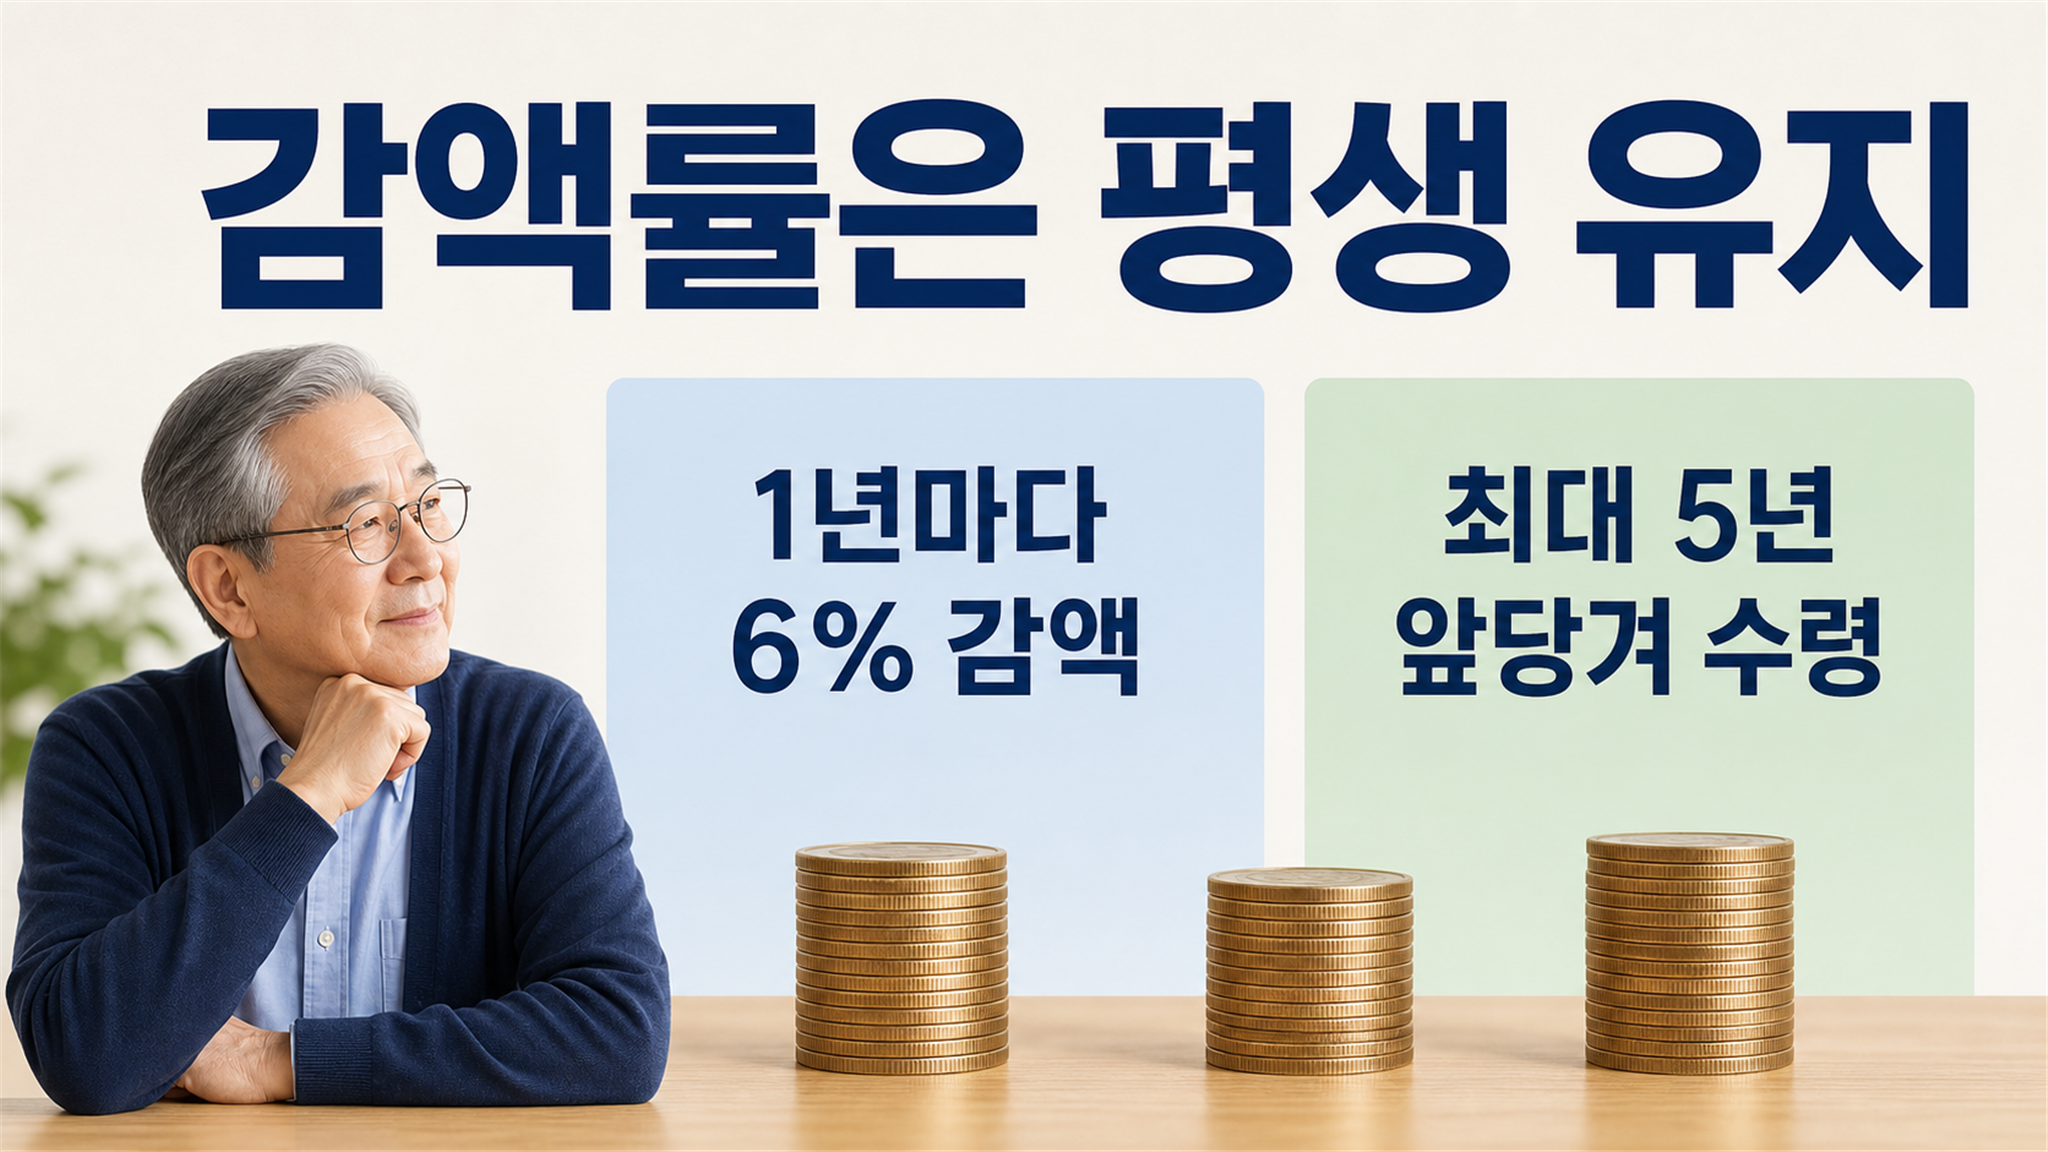
숫자부터 짚어 볼게요. 조기노령연금은 원래 받기로 한 나이보다 최대 5년까지 앞당겨 받는 제도이고, 1년 당길 때마다 연금액이 6% 줄어들어요. 개월로 나누면 한 달에 0.5%씩이지요.
그래서 1년 먼저 받으면 원래 금액의 94%, 3년이면 82%, 5년을 꽉 채워 당기면 70%를 받아요.
신청하려면 가입기간이 10년, 그러니까 120개월을 넘겨야 해요. 노령연금 개시 나이는 태어난 해마다 달라서 19571960년생은 62세, 19611964년생은 63세, 1965~1968년생은 64세, 1969년생부터는 65세예요. 1969년 이후 출생이라면 빨라야 60세에 첫 연금을 손에 쥐는 셈이지요.
덧붙이자면 배우자나 자녀, 부모를 부양할 때 얹히는 부양가족연금액은 감액 대상이 아니에요. 6% 감액은 본인 연금액에만 적용되고, 부양가족 몫은 정해진 금액 그대로 붙는답니다.
한 가지는 기억해 두면 좋겠어요. 이 감액률은 한 번 정해지면 평생 따라와요. 원래 개시 나이가 지났다고 해서 깎이기 전 금액으로 되돌아가지는 않는답니다. 첫 신청 시점을 정할 때 한 번 더 셈해 보는 이유가 여기에 있어요.
누적 수령액이 뒤집히는 나이를 직접 세어보기
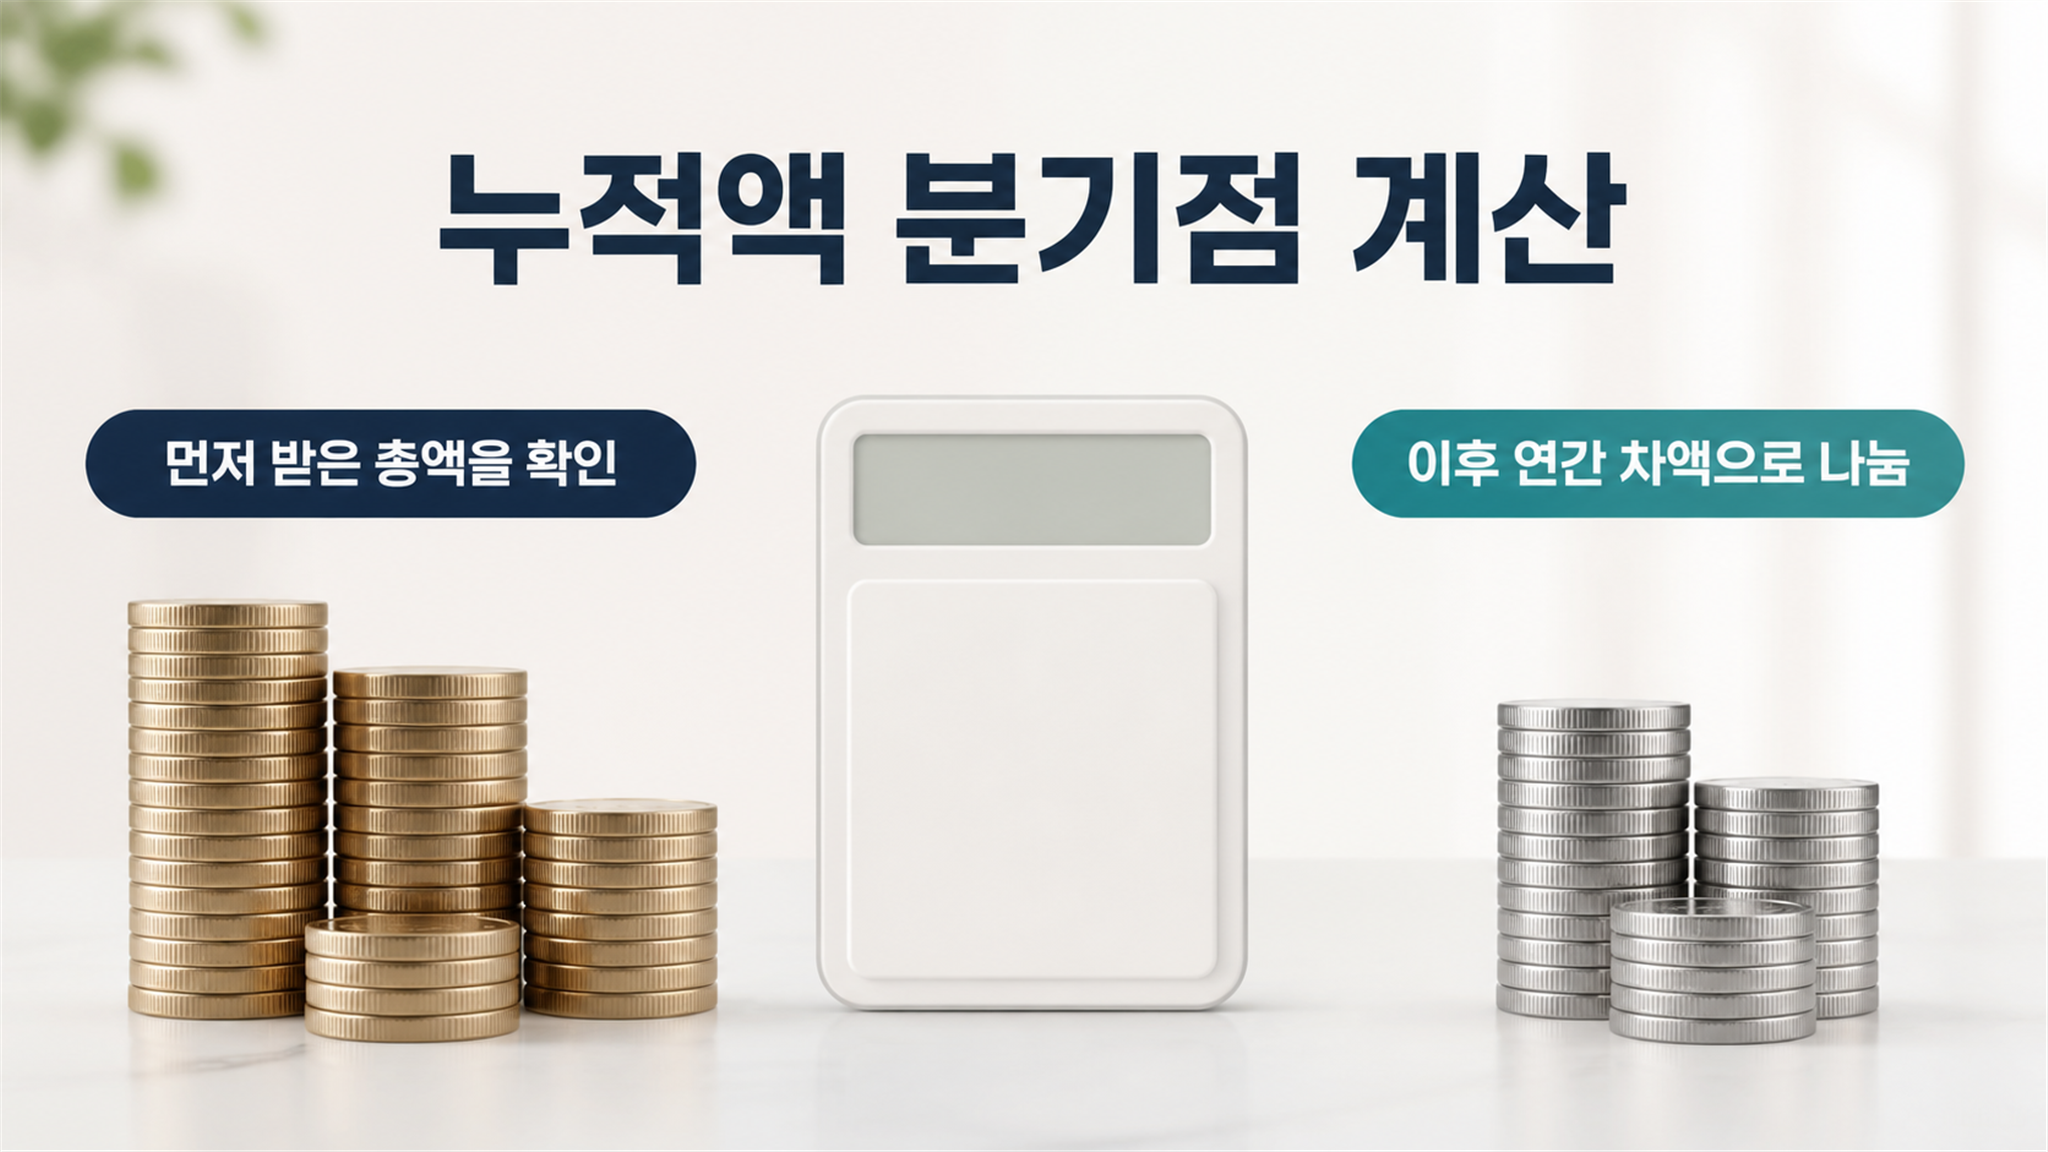
국민연금 조기수령 손해 계산은 복잡한 수식이 아니에요. 먼저 받기 시작한 쪽의 누적액과 제 나이에 받는 쪽의 누적액이 언제 만나는지, 그 시점 하나만 찾으면 되지요.
65세부터 매달 100만 원을 받기로 한 분을 예로 들어볼게요. 60세로 5년 당기면 월 70만 원이에요. 60세부터 65세까지 5년 동안 4,200만 원을 먼저 손에 쥐지요.
65세부터는 매달 30만 원, 1년에 360만 원씩 차이가 벌어져요. 먼저 받아둔 4,200만 원을 360만 원으로 나누면 11년 8개월. 76세 8개월 무렵 두 누적액이 나란해지고, 그 뒤로는 제때 받은 쪽이 앞서 나가요.
1년만 당기는 경우는 그림이 달라져요. 94만 원씩 1년이면 1,128만 원, 이후 연 차액은 72만 원이니 갈리는 지점이 80세를 넘어가지요. 5년을 다 당길지 한두 해만 당길지에 따라 셈이 크게 달라지는 이유예요.
신청 시기를 달 단위로 조절할 수 있다는 점도 알아두면 좋아요. 감액이 한 달에 0.5%씩 붙으니 반년만 늦춰도 3%가 남지요. 딱 떨어지는 생일을 기다릴 필요는 없다는 뜻이에요.
본인 가입 이력에 맞춘 금액은 국민연금 예상연금 모의계산에서 조회해 볼 수 있어요. 예상액을 확인한 뒤 위 방식대로 나눠보면 나만의 분기점이 나온답니다.
감액률보다 먼저 확인해야 할 소득 조건
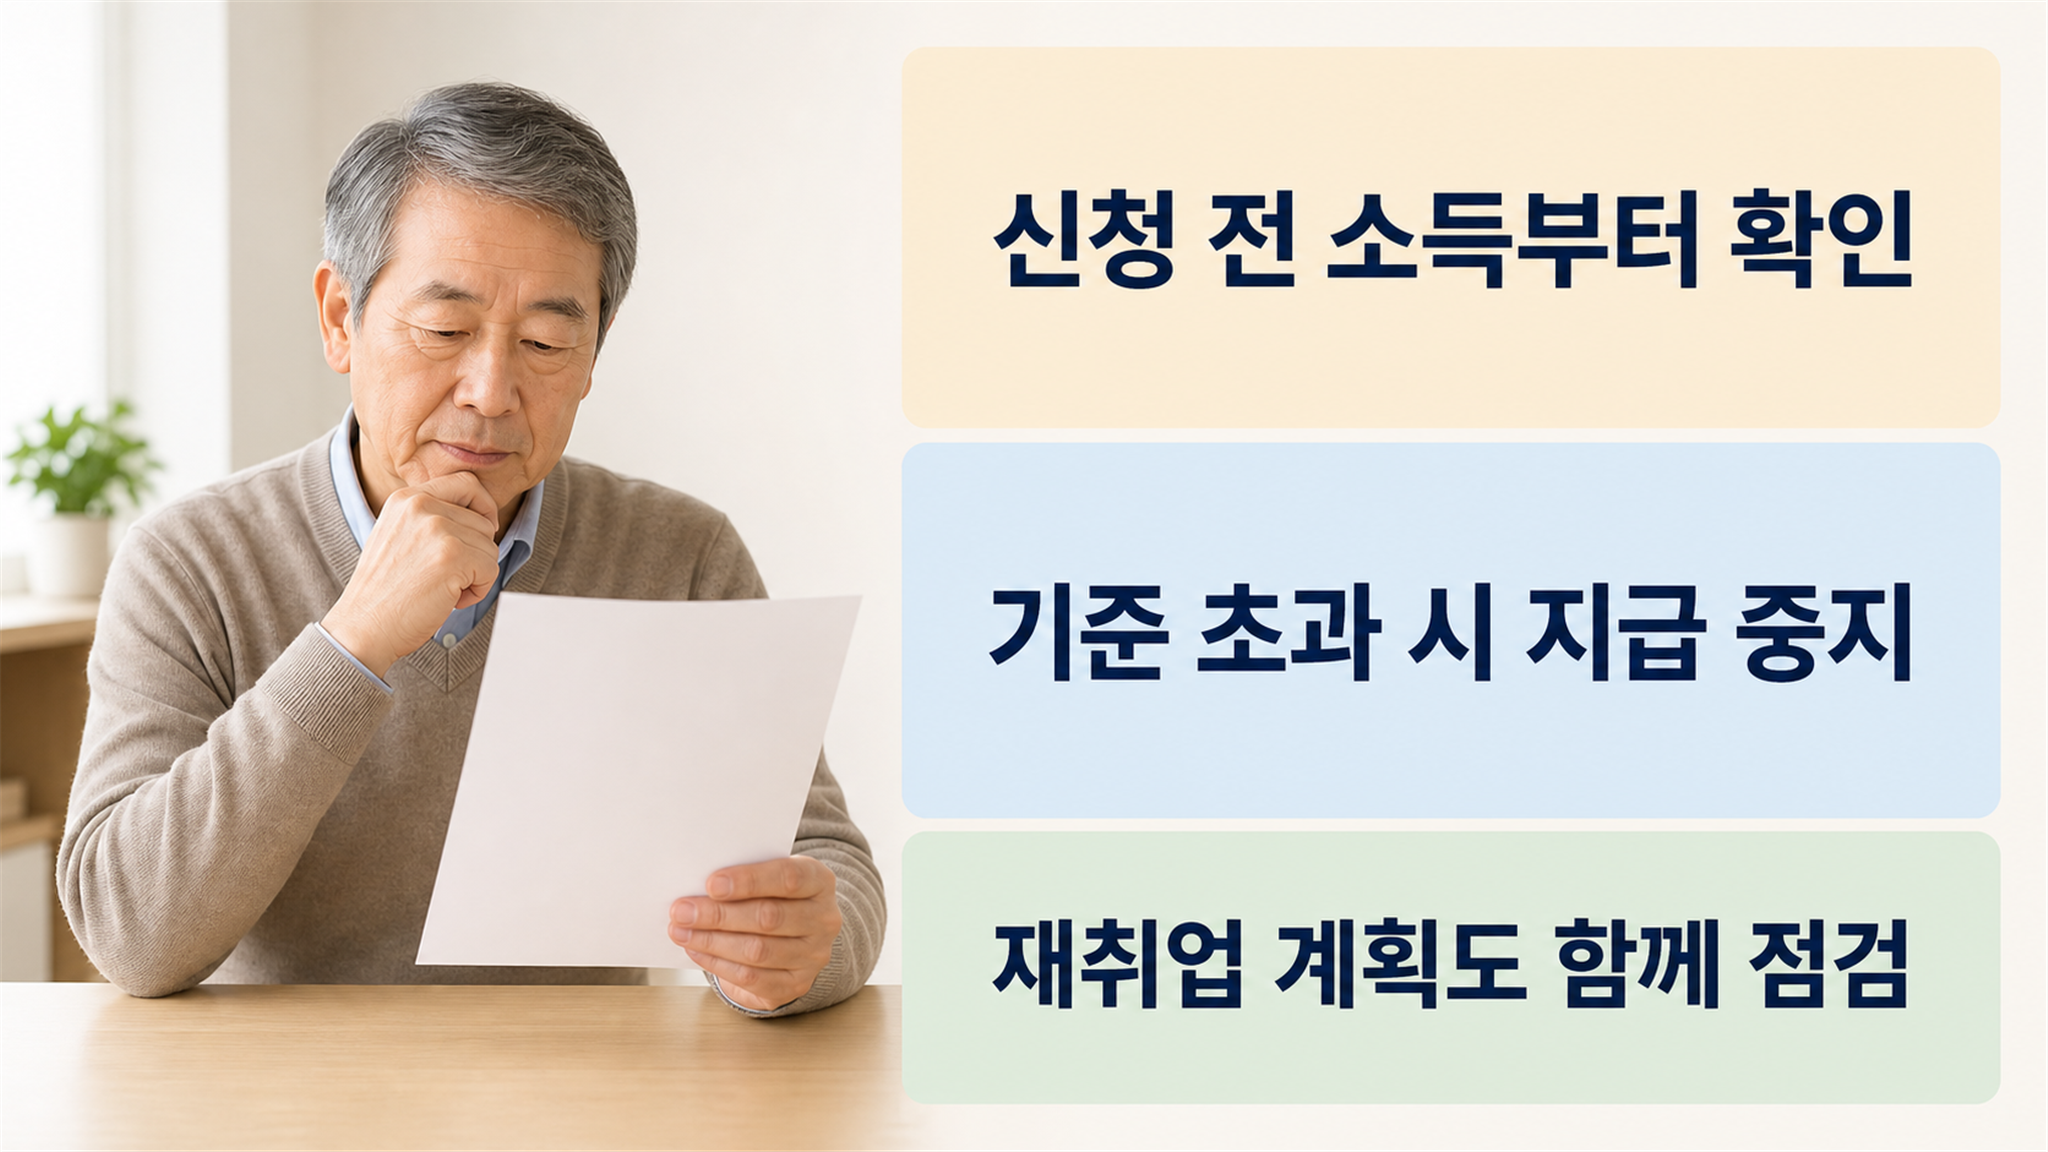
조기수령을 신청하려면 소득이 있는 업무에 종사하지 않아야 해요. 근로소득과 사업소득을 합한 월평균 금액이 해마다 새로 고시되는 A값을 넘으면 그 기간에는 연금이 나오지 않아요.
받는 도중 다시 일을 시작해 이 기준을 넘겨도 지급이 멈춰요. 멈춘 기간은 조기수령 개월 수에서 빠지기 때문에, 나중에 다시 받을 때 감액 폭이 조정된답니다. 재취업 가능성이 조금이라도 있다면 이 조건부터 살펴보는 편이 마음 편해요.
건강보험도 함께 봐야 해요. 연금소득이 늘어나면 건강보험 피부양자 자격 판단에 영향을 줄 수 있어서, 배우자나 자녀 밑에 피부양자로 올라 있는 분은 미리 확인해 두는 게 좋아요.
숫자 옆에 같이 놓아야 할 것들
분기점 나이만 보고 결정하기는 아쉬워요. 국민연금은 해마다 소비자물가변동률만큼 올려주는데, 기준이 되는 금액이 작으면 인상액도 그만큼 작게 붙어요. 30% 깎인 차이가 세월이 갈수록 조금씩 더 벌어지는 셈이지요.
반대 방향도 있어요. 연금을 미루는 연기연금을 택하면 1년에 7.2%씩 가산되어 최대 5년까지 늘릴 수 있어요. 당장 다른 소득이 있고 건강에 자신이 있다면 이쪽도 함께 견줘볼 만해요.
노후연금은 결국 세상을 떠날 때까지 이어지는 돈이라 정답을 미리 알 수는 없어요. 다만 지금 5년의 생활비 공백이 대출이나 카드빚으로 이어질 상황이라면, 감액을 감수하고 당겨 받는 편이 노후생활 전체로는 나을 수도 있어요.
연금정보를 찾다 보면 “당겨 받으면 손해”라는 말만 되풀이해서 마주치는데, 건강 상태와 재취업 계획, 다른 소득원까지 함께 놓고 봐야 답이 보여요. 국민연금공단 지사나 콜센터에서 개인별 예상액을 확인할 수 있으니, 종이에 두 숫자를 적어놓고 하나씩 짚어보는 것도 좋은 순서예요.